A poupança é, de certo modo, uma poderosa forma de lutar contra o imprevisível e dar-nos a garantia que, mesmo durante as piores tempestades, temos um porto que nos poderá oferecer algum abrigo.
O problema coloca-se, sobretudo, no modo como tornar a poupança automática, isto é, como fazê-lo de forma sistemática e natural sem se tornar um empecilho ou um constrangimento à satisfação das nossas necessidades quotidianas.
A resposta a esta equação vai passar não só pela motivação e disciplina necessárias a um empreendimento deste nível, mas também nas dicas para criar hábitos financeiros com que o vamos deixar agora:
Poupar todos os meses: dicas para criar hábitos financeiros que perduram no tempo
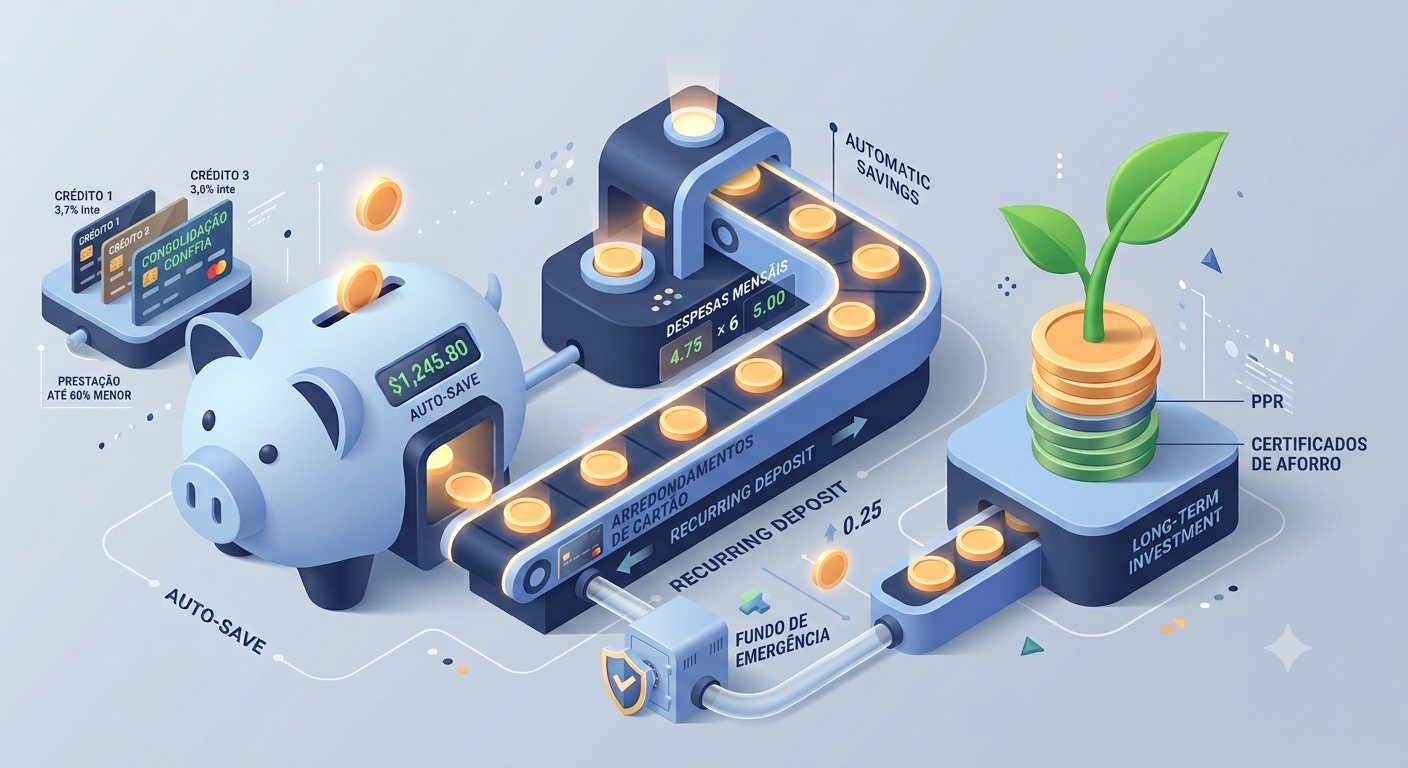
Tornar a poupança automática pode ser conseguido através de várias formas, entre elas:
-
Criar um fundo de emergência/poupança
Uma das melhores formas de sistematizar a poupança e ajudar os seus filhos a perceber a importância de se prepararem financeiramente para o imprevisto é a criação de um fundo de emergência/poupança.
Depois de calcular as suas despesas mensais essenciais (alimentação, eletricidade, água, etc.), multiplique-as por 6 para definir o valor base do seu fundo de emergência.
Terminada esta parte, é altura de definir um valor de poupança semanal ou mensal e, em função do seu orçamento, começar com um pequeno valor e ir aumentando-o.
-
Arredondar o valor a pagar nas compras com cartão
Arredondar as compras e encaminhar a diferença para uma conta poupança pode ser uma excelente forma de automatizar a poupança.
Várias instituições bancárias em Portugal oferecem programas que, de cada vez que faz compras com o cartão de débito/crédito, arredondam o valor a pagar.
Existem diversas formas de arredondamento possíveis, entre as quais se contam aquelas que arredondam para o valor unitário superior, outras para baixo e outras ainda que lhe permite acrescentar a essa diferença um valor à sua escolha (10, 15 ou 20 euros, por exemplo).
-
Consolidar créditos
Quando os créditos ao consumo se acumulam, as prestações daí resultantes podem agir como um peso demasiado grande para o seu orçamento mensal.
Assim, se depois de calcular a sua taxa de esforço (Prestações mensais totais / Rendimento mensal total x 100) verificar que esta ultrapassa os 35%, então é sinal de que é altura de automatizar a poupança com o recurso a um crédito consolidado.
Na prática, quando recorre a esta solução de poupança, está a contratar um crédito que elimina todos os seus créditos de uma só vez ficando, no final do processo de consolidação, com uma prestação até 60% mais baixa do que a média das anteriores, um prazo de reembolso mais alargado e até, se assim o desejar, com um financiamento extra.
Tal como deve fazer sempre que pretende recorrer a um empréstimo bancário, recomendamos que, antes de contratar, faça simulações. Se pretender ter alguém a fazer esse trabalho por si, na CONFFIA disponibilizámos não só um simulador onde poderá pedir uma simulação personalizada, como também uma equipa de profissionais experientes que o vão guiar até à solução que melhor satisfaça a suas necessidades.
-
Reduzir a potência contratada
A fatura de eletricidade é, logo a seguir à alimentação, a que mais recursos financeiros absorve mensalmente.
Para baixar o valor que paga de forma consistente, aconselhamos a que tome medidas de poupança de energia, como desligar a luz nas salas que não está a utilizar ou não deixar os eletrodomésticos em stand-by, e reduzir a potência contratada.
Se tem uma potência contratada acima das suas necessidades energéticas, poderá estar a pagar até 30 euros a mais do que era possível e desejável.
-
Investir em PPR ou Certificados de Aforro
Sistematizar a poupança poderá passar por investir. Sim, leu bem, investir, mas não um investimento qualquer.
Apostar em PPR (Planos Poupança Reforma) ou em Certificados de Aforro poderá ajudá-lo a multiplicar a sua taxa de poupança e ainda lucrar com os juros acumulados, uma vez que se tratam de investimentos com retorno garantido.
Além de lhe permitir poupar para a reforma ou para um investimento futuro, estes dois produtos apresentam várias vantagens fiscais, tais como deduções entre 200 e 400 euros no IRS e taxas de imposto mais reduzidas.
Contudo, atenção ao resgate dos seus fundos, uma vez que este obedece a períodos de tempo específicos que devem ser cumpridos sob pena de perder os juros acumulados.